留学にクレジットカードを持っていくとき、最初に見るべきは還元率ではありません。
「付帯保険が何日で切れるか」と「どうすれば保険が始まるか」の2つです。
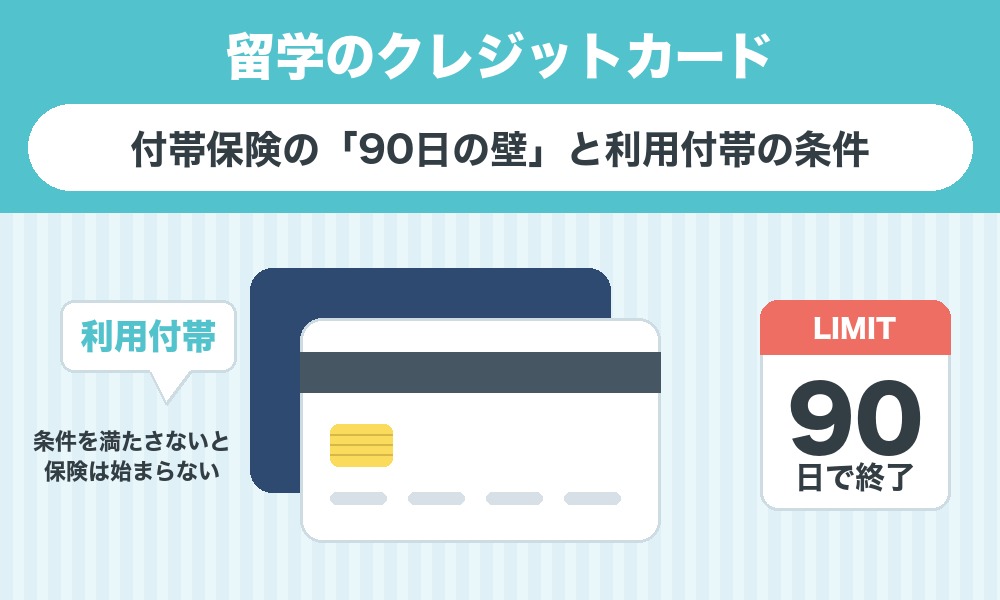
カード付帯の海外旅行傷害保険は多くが出国から90日前後で終了し、しかも大半が利用付帯=条件を満たさないと保険そのものが始まりません。
この記事では、エポスカード・楽天カード・JCB・ライフカードの公式サイトで確認した条件をもとに、留学期間別の持ち方を整理します。
3ヶ月を超える留学では、カード付帯保険だけでは最後まで持ちません。
まずそこを押さえてからカードを選んでください。
【結論】留学のクレジットカードは「保険の期間」と「利用付帯の条件」で決まる
カード選びの結論を先に書きます。
留学では次の3点だけを順番に確認すれば、ほぼ失敗しません。
- ①補償期間:ほとんどのカードは出国から90日(3ヶ月)で切れる。延長はできない
- ②利用付帯の条件:何を支払えば保険が始まるかはカードごとに違う。航空券の購入だけでは条件を満たさないカードがある
- ③治療費用の額:留学で実際に使うのは死亡保険金ではなく「傷害治療費用」「疾病治療費用」
この3点を満たしたうえで、3ヶ月を超える留学なら留学保険を本線にして、カードは決済と予備という位置づけに切り替えます。
費用全体の組み立ては留学費用の相場で解説しています。
留学のクレジットカード付帯保険にある「90日の壁」とは
クレジットカードに付いてくる海外旅行傷害保険には、1回の旅行あたりの補償期間が決まっています。
そして、その期間はカードを持ち続けても延長できません。
エポスカードは「旅行開始から90日間」
エポスカードは公式サイトで、①日本出国以前にエポスカードで「旅行料金」を支払った場合は旅行開始期間から90日間(かつ旅行期間中)が補償対象期間になると案内しています。
②日本出国後に「旅行料金(公共交通乗用具のみ対象)」をはじめて支払った場合は、エポスカードで支払った時から90日間です(①②が重複した場合は①が優先)。
(出典:エポスカード公式・海外旅行傷害保険)
楽天カードは「出国日から3カ月後の24時まで」
楽天カードは日本出国日から3カ月後の午後12時(24時)までの旅行期間に限り海外旅行傷害保険が付帯されると案内しています。
さらに公式サイトには、「海外短期留学の場合も、留学前に募集型企画旅行代金を対象の楽天カードで決済していることを前提として、日本出国から3カ月後の午後12時までの期間は適用となります。ただし、それ以降の事故については補償の対象となりません」と、留学を名指しした記載があります(出典:楽天カード公式・クレジットカード付帯の海外旅行傷害保険)。
90日を超える留学で何が起きるか
補償期間を過ぎると、同じ滞在を続けている限り保険は復活しません。
一度帰国して再出国すればリセットされますが、滞在したまま延長することはできません。
つまり半年・1年の長期留学では、91日目から帰国日までが無保険の状態になります。
さらに国によっては、ビザの要件や学校の規定として、現地指定の保険への加入が義務づけられていることがあります。
この場合はカードの付帯保険では要件を満たせません。
渡航先のビザ条件と学校の入学案内を先に確認してください。
1ヶ月程度の短期留学であれば、付帯保険の範囲で収まります。
留学にクレジットカードが必要な3つの理由
1. 現金だけでは支払えない場面がある
寮の入居費、学校への追加授業料、現地のオンラインサービスなど、カード以外の支払い手段を用意していない相手は珍しくありません。
現金のみで渡航すると、着いた初日から詰まります。
2. デポジット(与信枠の確保)に使われる
ホテル・シェアハウス・レンタカーでは、デポジットとしてカードの与信枠を一時的に確保する運用が一般的です。
デビットカードやプリペイドカードでは、この手続きを受け付けてもらえない場合があります。
3. 本人確認とオンライン決済に使う
航空券の変更、現地のチケット購入、サブスクリプションの支払いなど、オンライン決済はカードが前提です。
3Dセキュア(本人認証)の確認コードが日本の携帯電話番号あてのSMSで届く設定になっていることが多いため、番号をどうするかは通信の準備とセットで決めます(留学準備の完全ガイド)。
留学で使うクレジットカードの「自動付帯」と「利用付帯」の違い
自動付帯はカードを持っているだけで保険が有効になる方式、利用付帯は決められた費用をそのカードで支払わないと保険が始まらない方式です。
現在の主要カードは利用付帯が中心で、自動付帯は上位カードに残っている程度です。
条件の書き方がカードごとにまったく違う
ここが最大の落とし穴です。
「カードで払えばいい」と覚えていると条件を外します。
| カード | 保険が始まる条件(公式の記載) |
|---|---|
| エポスカード | 日本出国以前にエポスカードで「旅行料金」を支払う。出国後の場合は「旅行料金(公共交通乗用具のみ対象)」の支払いが対象 |
| 楽天カード | 日本を出国する以前に「募集型企画旅行の料金」に該当する代金を支払う。航空券のみの購入は含まれない |
| JCBオリジナルシリーズ | 日本出国前に「搭乗する公共交通乗用具」または「参加する募集型企画旅行」の料金を支払う |
留学は個人手配が中心で、パッケージツアー(募集型企画旅行)に該当しないケースがほとんどです。
楽天カードの条件に当てはめると、航空券を自分で買って渡航する一般的な留学では条件を満たさない可能性があります。
一方でエポスカードやJCBは「旅行料金」「公共交通乗用具の料金」が対象なので、航空券の決済が条件に当たり得ます。
どちらも最終的な適用可否は各社の約款と個別の事情によります。
申し込む前に、自分が支払う予定の費用がそのカードの条件に当てはまるかを公式サイトで確認してください。
保険は合算できる部分とできない部分がある
同種の保険が付いたカードを複数持っている場合、エポスカード・楽天カードとも公式サイトで傷害死亡・後遺障害は保険金額が合算されず、最も高い保険金額が限度になると案内しています。
一方、治療費用などの実費を補償する部分は合算されます(各カードの保険金額に応じて按分)。
2枚持ちが効くのは、死亡保険金ではなく治療費用です。
留学におすすめのクレジットカードを公式情報で比較|海外旅行傷害保険
公式サイトに掲載されている保険金額を並べたものです。
金額・条件は改定されることがあるため、申し込み前に必ず各公式サイトで最新を確認してください。
| 項目 | エポスカード(Visa付) | エポスゴールドカード | 楽天カード |
|---|---|---|---|
| 付帯方式 | 利用付帯 | 利用付帯 | 利用付帯(プレミアム・ブラックは自動付帯) |
| 補償期間 | 旅行開始から90日間 | 旅行開始から90日間 | 出国日から3カ月後の24時まで |
| 傷害死亡・後遺障害 | 最高3,000万円 | 最高5,000万円 | カード種別により異なる |
| 傷害治療費用 | 200万円(1事故の限度額) | 300万円(1事故の限度額) | 公式の補償内容ページで要確認 |
| 疾病治療費用 | 270万円(1疾病の限度額) | 300万円(1疾病の限度額) | 公式の補償内容ページで要確認 |
| 賠償責任(免責なし) | 3,000万円 | 5,000万円 | 公式の補償内容ページで要確認 |
| 救援者費用 | 100万円 | 100万円 | 公式の補償内容ページで要確認 |
| 携行品損害(免責3,000円) | 20万円 | 50万円 | 公式の補償内容ページで要確認 |
エポスカードは保険金額が公式サイトに明示されており、疾病治療費用270万円・傷害治療費用200万円という水準です。
海外の医療費は日本と桁が違う場面があるため、留学では死亡保険金の額よりも、この治療費用の枠を見てください。
JCBオリジナルシリーズも利用付帯で、保険金額はカードごとに異なります(出典:JCB公式・付帯保険の補償内容とカード別の保険内容)。
留学向けクレジットカードで古い情報が残っている2枚
留学向けカードの記事では、すでに条件が変わったカードが紹介されたままになっていることがあります。
2026年時点で特に注意すべきものを2つ挙げます。
学生専用ライフカードの海外旅行傷害保険は廃止された
「学生専用ライフカードは自動付帯だから留学向き」という紹介が長く定番でしたが、ライフカードは2026年1月25日付のお知らせで、2026年3月31日以降に出発する旅行から学生専用カードの海外旅行傷害保険を廃止すると告知しています(出典:ライフカード公式・カード付帯保険の内容変更についてのお知らせ)。
現在は「学生専用ライフカード=自動付帯で留学に強い」という前提が成り立ちません。
セゾンブルー・アメックスは募集を終了している
留学向けとして紹介されることが多かったセゾンブルー・アメリカン・エキスプレス・カードは、公式サイトに「2023年9月1日(金)をもって、募集を終了いたしました」と明記されています(出典:セゾンカード公式・セゾンブルー・アメリカン・エキスプレス・カード)。
新規に申し込むことはできません。
留学のクレジットカードを選ぶ5つの基準
基準1:補償期間が滞在期間に足りるか
最優先はここです。
3ヶ月以内の滞在ならカード付帯保険の範囲で収まります。
それを超えるなら、カードの保険は「最初の90日の上乗せ」と割り切ります。
基準2:利用付帯の条件を自分が満たせるか
航空券だけで条件を満たせるか、パッケージ旅行の決済が必要か。
自分の手配方法に合わせて選びます。
条件を満たせないカードは、持っていても保険はゼロです。
基準3:治療費用の金額
傷害治療費用・疾病治療費用の限度額を確認します。
欧米の医療費は入院1日で数十万円規模になることがあり、ここが薄いと意味がありません。
基準4:海外事務手数料とキャッシング枠
海外でのカード利用には、国際ブランドの為替レートに各社の海外事務手数料が上乗せされます。
料率はカード会社ごとに異なり、会員規約や公式サイトに記載されています。
長期滞在では支払い総額に効いてくるため、申し込み前に料率を確認してください。
現地通貨が必要な場面に備えて、キャッシング枠の有無も合わせて見ておきます。
基準5:2枚持ちと国際ブランドの分散
現地ではカードが1枚だと詰みます。
磁気不良、不正利用検知によるロック、ATMへの取り込みは実際に起きます。
国際ブランドを分けて2枚(例:VisaとMastercard、またはVisaとJCB)持ち、保管場所も分けておくのが基本です。
前述のとおり、治療費用は合算されるので保険の面でも2枚持ちは有効です。
留学期間別のクレジットカードの持ち方
| 留学期間 | 保険の考え方 | カードの持ち方 |
|---|---|---|
| 〜1ヶ月 | カード付帯保険の範囲内で収まる | 利用付帯の条件を満たせるカード1枚+予備1枚 |
| 1〜3ヶ月 | 90日以内なら付帯保険でカバーできるが、延泊の可能性があるなら注意 | 付帯保険つき2枚+不足分を単体の海外旅行保険で補う |
| 3ヶ月〜半年 | 付帯保険では足りない。91日目以降が無保険になる | 留学保険を本線にし、カードは決済と予備 |
| 半年〜1年以上 | 付帯保険は当てにしない。ビザ要件・学校指定の保険がある国も | 現地の要件を先に確認してからカードを決める |
期間別の費用感は短期留学の費用と長期留学の費用、国ごとの相場は留学費用の相場で解説しています。
ワーキングホリデーで渡航する場合はワーホリ留学エージェントの比較もあわせてご覧ください。
留学の出発前にクレジットカードでやっておく6つの手続き
- ①補償期間の終了日を計算する:出国日から90日後が何月何日かを紙に書き出す
- ②利用付帯の条件を満たす支払いを済ませる:条件に当たる費用を、必ずそのカードで決済する
- ③利用可能枠を確認する:学費や滞在費をカードで払う予定なら、一時的な増枠を申請する
- ④海外利用の制限を確認する:不正利用対策で海外利用が止まることがあるため、渡航予定を事前に連絡できるか確認する
- ⑤キャッシング枠をつけるか決める:現地ATMで現地通貨を引き出せる。繰上返済の方法も確認する
- ⑥日本の電話番号とカード会社の連絡先を控える:紛失時の連絡先は、カードとは別の場所にメモしておく
学生の場合、多くのカードが18歳以上(高校生を除く)を対象としています。
渡航直前は審査・発行が間に合わないことがあるので、出発の2〜3ヶ月前には申し込んでおくと安心です。
留学先でのクレジットカードの使い方と注意点
不正利用検知でカードが止まることがある
日本では使っていなかった国での利用が続くと、不正利用とみなされて一時的に止まることがあります。
止まったときに連絡できる手段(日本の番号・アプリ・メール)を確保しておきます。
ATMでのキャッシングは「現地通貨で受け取る」
ATMやカード端末で「日本円で決済しますか?」と聞かれることがあります。
円建てを選ぶと、その場の端末側のレートが適用されます。
基本は現地通貨建てを選び、換算はカード会社側に任せるのが分かりやすい運用です。
キャッシュレス決済アプリとの併用
日本のQRコード決済が使える国もあります。
たとえばPayPayは公式サイトで韓国・台湾での利用に対応していると案内しており、海外事務手数料は3.85%(税込)、本人確認とチャージ方法の設定は日本国内でしか行えません(出典:PayPay公式・海外で利用する)。
カードが止まったときの予備として、出国前に設定を済ませておく価値があります。
ただし、通信手段によっては海外でPayPayが使えないことがあります。留学中のスマホ・SIMの選び方で、回線とキャッシュレス決済の関係を解説しています。
留学費用のうちクレジットカードで払えるもの・払えないもの
カードを何枚・どの枠で用意するかは、「何をカードで払うか」で決まります。
留学費用の主な項目を、支払い手段の観点で整理すると次のようになります。
| 費用項目 | 主な支払い手段 | ポイント |
|---|---|---|
| 授業料・入学金 | 海外送金/クレジットカード | 学校によってはカード手数料が上乗せされる。送金とどちらが安いか要確認 |
| 滞在費(寮・ホームステイ) | 海外送金/カード | 申込金だけカード、残りは送金という分け方が多い |
| 航空券 | カード | 利用付帯の条件に関わるため、保険を効かせたいカードで決済する |
| ビザ申請料 | カード/現地通貨 | 国により窓口が異なり、カード不可の場合もある |
| 留学保険 | カード | 出発前に日本で加入・決済する |
| 現地の生活費 | カード/現金 | 少額店舗は現金のみという地域もある |
| デポジット(寮・レンタカー) | クレジットカードのみ | デビット・プリペイドは不可のことがある |
授業料をカードで払えるかどうかは、必要な利用可能枠を大きく左右します。
カード払いに対応していても手数料が上乗せされる学校があるため、海外送金と比較してから決めてください。
留学中の現金・クレジットカード・海外送金の使い分け
空港での両替は「当座の現金」だけにする
到着直後の交通費と食費ぶんだけを両替し、まとまった金額は現地で引き出すか送金するのが基本です。
空港の両替所はレートが不利なことが多く、滞在費の全額を日本で両替する必要はありません。
キャッシングは「返し方」までセットで決める
海外ATMでのキャッシングは、現地通貨を手に入れる手段として確実です。
ただし利息が発生するため、繰上返済(随時返済)ができるか、どの画面から操作するかを出発前に確認しておきます。
返済方法を知らないまま使うと、帰国後の請求で利息が膨らみます。
まとまった金額は海外送金を検討する
授業料や寮費のように金額が大きい支払いは、カード決済より海外送金のほうが総額を抑えられることがあります。
為替レート・送金手数料・着金までの日数の3つで比較してください。
学校側が指定する送金方法がある場合は、それに従います。
学生が留学用のクレジットカードを作れない場合の選択肢
家族カード(親のカードの追加カード)
本会員である保護者の信用で発行されるため、学生本人の審査が不要な場合があります。
支払いは本会員の口座からまとめて引き落とされます。
ただし付帯保険の対象になるかはカード会社ごとに異なります。
エポスカードは公式サイトで、カード(Visa付)・ゴールドカードの海外旅行傷害保険は「本人さまのみが対象です(ご家族は対象になりません)」と案内しています。
家族カードで渡航する場合は、保険の扱いを必ず確認してください。
デビットカード・プリペイドカード
口座残高やチャージ残高の範囲で使えるため、審査のハードルが低いのが利点です。
一方で海外旅行傷害保険が付かないものが多く、デポジットにも使えない場合があります。
メインではなく、クレジットカードの補助として持つ使い方が現実的です。
保険は別に加入する
カードが作れない、または付帯保険の条件を満たせない場合は、単体の海外旅行保険・留学保険に加入します。
3ヶ月を超える留学では、どのみちこちらが本線になります。
留学のクレジットカードに関するよくある質問
Q1. 学生でもクレジットカードは作れますか?
A. 多くのカードが18歳以上(高校生を除く)を対象としています。
審査基準や必要書類はカード会社ごとに異なるため、公式サイトの申込条件を確認してください。
発行までに2〜4週間かかることがあるため、出発の2〜3ヶ月前の申し込みが目安です。
Q2. デビットカードやプリペイドカードではだめですか?
A. 決済自体はできますが、海外旅行傷害保険が付いていないことが多く、ホテルやレンタカーの「デポジット(与信枠の確保)」に使えない場合があります。
クレジットカードを主、デビットを補助として使い分けるのが現実的です。
Q3. 保険は複数のカードで合算できますか?
A. 治療費用などの実費を補償する部分は合算されます(各カードの保険金額に応じて按分)。
一方、傷害死亡・後遺障害は合算されず、最も高い保険金額が限度になるとエポスカード・楽天カードとも公式サイトで案内しています。
Q4. 航空券をカードで買えば保険は有効になりますか?
A. カードによります。
楽天カードは「募集型企画旅行の料金」が条件で、航空券のみの購入は含まれないと明記しています。
エポスカードやJCBは「旅行料金」「公共交通乗用具の料金」が条件に含まれます。
必ず各公式サイトの条件を確認してください。
Q5. 1年の留学でも、途中で一時帰国すれば保険は復活しますか?
A. 補償期間は旅行ごとに起算されるため、一度帰国して再出国すれば新しい旅行として扱われるのが一般的です。
ただし利用付帯の条件を再び満たす必要があり、カードごとに扱いが異なります。
一時帰国の予定がある場合は、事前にカード会社へ確認してください。
Q6. カード付帯保険があれば留学保険は不要ですか?
A. 3ヶ月以内で、かつ補償額が十分であれば足りる場合もあります。
ただし90日を超える滞在、ビザ要件で保険加入が義務づけられている国、学校指定の保険がある場合は、別途の加入が必要です。
Q7. 現地で現金はどのくらい必要ですか?
A. 国や都市により差が大きく、カードがほぼ使える都市もあれば、少額店舗が現金のみという地域もあります。
渡航先ごとの生活費の目安は、国別の費用記事を参考にしてください。
Q8. カードを紛失したらどうすればいいですか?
A. すぐにカード会社の紛失・盗難窓口へ連絡して利用を止めます。
海外からかけられる番号は国内のフリーダイヤルと異なることが多いため、渡航前に番号を控え、カードとは別の場所に保管しておいてください。
まとめ|留学のクレジットカードは3点だけ確認する
- 補償期間は出国から90日前後で切れる。延長はできず、91日目からは無保険になる
- 利用付帯の条件はカードごとに違う。航空券の購入では条件を満たさないカードがある
- 見るべきは治療費用の額。死亡保険金は合算されないが、治療費用は合算できる
- 3ヶ月を超える留学は留学保険が本線。カードは決済と予備に位置づける
渡航先や期間がまだ決まっていない段階なら、留学エージェントのおすすめ比較で各社の対応国と費用の目安を確認してから、保険とカードの組み立てを決めるとスムーズです。
出典一覧
- エポスカード|エポスカード会員様向け海外旅行保険(補償内容・保険金額・ご利用条件と補償期間)
- 楽天カード|クレジットカード付帯の海外旅行傷害保険(保険が有効となる条件・補償期間)
- JCB|JCBオリジナルシリーズ 付帯保険の補償内容とカード別の保険内容
- ライフカード|カード付帯保険の内容変更についてのお知らせ(2026年1月25日)
- セゾンカード|セゾンブルー・アメリカン・エキスプレス・カード(募集終了の告知)
- PayPay|海外で利用する
【公開前TODO】①パーマリンクを /studyabroad/credit-card/ に手設定する(RESTからは変更できない)。②ASP案件(エポスカード等)が取れたらCTAを「公式情報で比較」の直後と「まとめ」の直前に設置し、冒頭に「当ページのリンクには広告が含まれています」を追加する。③SEO SIMPLE PACKのディスクリプションを管理画面で入力する。